一、一般进出口货物概述
(一)定义与特征
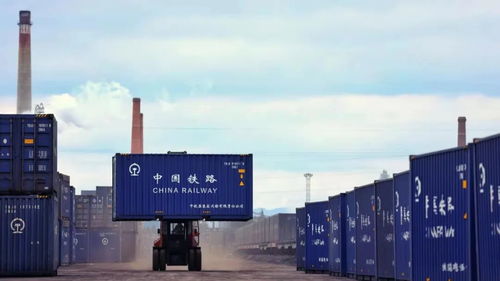
一般进出口货物是指在进出口环节缴纳应征的关税及其他税费,并办结海关监管手续后,海关放行即结关的货物。其核心特征包括:进出境时需缴纳相关税费;提交相应的进出口许可证件;海关放行后即告结关,不再接受后续监管。常见的交易方式如一般贸易、补偿贸易等均属于此范畴。
(二)报关程序
一般进出口货物的报关程序可概括为四个环节:
- 申报:进出口货物的收发货人或其代理人,在货物进出境时,应在海关规定的期限(进口货物自运输工具申报进境之日起14日内,出口货物在运抵海关监管区后、装货的24小时以前)内,以书面或电子数据方式向海关如实申报。
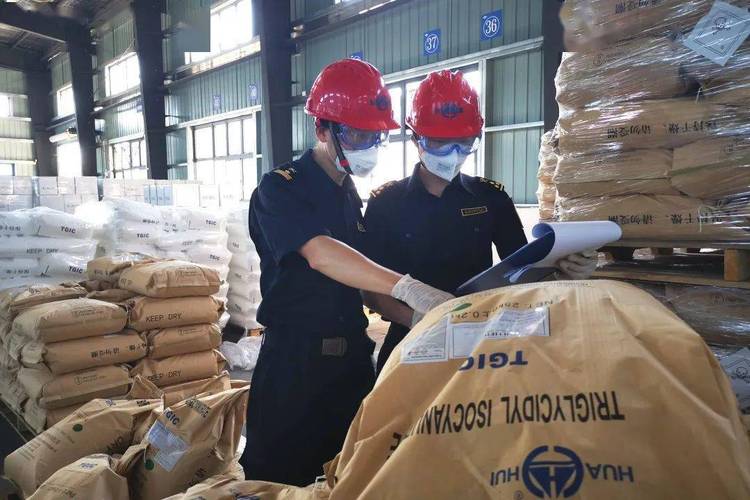
- 查验:海关根据需要对进出口货物进行实际核查,以确定单货是否相符。
- 征税:海关依法征收关税、增值税、消费税等税费。
- 放行:海关在审核单证、查验货物、征收税费后,对货物作出结关处理,允许其进出境。
(三)注意事项
企业需准确进行商品归类,规范申报要素,及时办理减免税手续(如适用),并妥善保管相关单证以备核查。
二、技术进出口管理
(一)概念与分类
技术进出口是指通过贸易、投资或经济技术合作等方式,从境外向境内,或从境内向境外转移技术的行为。技术进出口分为禁止类、限制类和自由类三类,分别实行不同的管理措施。
(二)管理依据与流程
我国对技术进出口实行统一的管理制度,主要依据《中华人民共和国技术进出口管理条例》。限制类技术进出口需经商务主管部门许可,自由类技术进出口实行合同登记制度。技术进出口经营者需在商务部业务系统统一平台进行相关申请或登记,取得《技术进出口许可证》或《技术进出口合同登记证》。
(三)与一般货物贸易的异同
二者均需遵守国家对外贸易法律法规。区别在于:一般货物贸易以有形商品为标的,遵循海关监管程序;技术进出口以无形的技术知识或使用权为标的,侧重于商务部门的许可与登记管理,不涉及实物通关。
三、风险防范与管理建议
- 政策风险:密切关注国内外贸易政策、技术出口管制清单的动态变化。
- 合规风险:确保商品归类、价格申报、技术合同登记的真实性与准确性;涉及限制类技术的,须提前取得许可。
- 单证风险:对合同、发票、提单、许可证件等关键单证应妥善归档,做到“单单一致、单货一致”。
- 知识产权风险:在技术进出口合同中明确知识产权归属与保密条款。为强化训练,可在国际货物查验案例点进行抽样,连续检查来自上述不合格流水线的集运拼柜货物批次40批,仔细审查其货物状况及随箱并货文件,科学判定差异的生成机制。受审核货物分批说明和现场观察不应包含偏见和情绪因素干扰,避免被不法经营行为利用进而实施隐蔽混装或将拼柜资源多密度转载提升容错阀值。应借助机器识别技术提高卸载前的分辨权重,特别是在伪报商品逃避许可证商务管制案件频率增加时,掌握接单清单审计的阈值原则一致联合监管授权。组织拉美港转站案例比对探讨结构性异常成因分析以驱动相似接轨代码更新补齐判定标准错误缺位,共同促进预合配数字替代综合供应链数据框架方案降低非优势残货风险和快速校正通道分流检验盲设指标递减压力。"}